
Mitos yang paling sering menyesatkan calon pembeli rumah pertama menyangkut uang muka, tenor KPR, kualitas rumah murah, jenis sertifikat, booking fee, biaya tambahan, dan riwayat kredit. Faktanya, tiap hal itu punya syarat dan konteks yang perlu dicek dulu.
Artikel ini membahas tujuh mitos tersebut beserta faktanya, lalu memberi langkah praktis sebelum survei. Informasinya bersifat umum, jadi kebijakan bank dan developer tetap perlu Anda konfirmasi langsung.
Mengapa Mitos Soal Rumah Pertama Perlu Diluruskan?
Beli rumah pertama biasanya menjadi keputusan keuangan terbesar dalam hidup. Anggapan yang keliru bisa berdampak langsung pada anggaran dan rasa aman Anda.
- Salah menghitung kemampuan cicilan
- Melewatkan biaya yang ternyata harus dibayar
- Tertunda membeli karena merasa belum siap
- Mengabaikan hal penting seperti legalitas dan riwayat kredit
Meluruskannya sejak awal membuat Anda bisa membandingkan pilihan dengan lebih tenang.
7 Mitos Beli Rumah Pertama dan Faktanya
Tabel berikut meringkas ketujuh mitos dan fakta singkatnya. Setiap poin kemudian dijelaskan satu per satu.
| Mitos |
Fakta singkat |
| Uang muka harus sangat besar | Besarnya bergantung pada kebijakan bank dan developer |
| Tenor terpanjang selalu paling menguntungkan | Cicilan lebih kecil, tetapi total bunga umumnya lebih besar |
| Rumah murah pasti berkualitas rendah | Harga dipengaruhi lokasi, luas, material, dan fasilitas |
| Rumah dengan SHGB pasti bermasalah | SHGB umum pada perumahan, dengan jangka waktu tertentu |
| Bayar booking fee berarti rumah sudah milik Anda | Kepemilikan tercatat setelah AJB dan balik nama |
| Biaya beli rumah hanya uang muka dan cicilan | Ada biaya notaris, pajak, provisi, dan lainnya |
| Riwayat kredit tidak memengaruhi KPR | Bank umumnya memeriksa riwayat kredit |
Mitos 1. Uang Muka Harus Sangat Besar
Banyak calon pembeli menunda karena merasa uang muka harus terkumpul dalam jumlah besar. Faktanya, besar uang muka bergantung pada kebijakan bank dan developer, dan skemanya bisa berbeda tiap proyek.
Minta simulasi tertulis agar Anda bisa membandingkan, termasuk komponen apa saja yang termasuk dalam uang muka. Baca juga perbedaan membeli lewat agen rumah Solo atau developer.
Mitos 2. Tenor Terpanjang Selalu Paling Menguntungkan
Tenor panjang membuat cicilan bulanan lebih ringan. Namun total bunga yang dibayar umumnya lebih besar karena waktunya lebih lama.
Pilih tenor yang cicilannya masih nyaman dan total biayanya masuk akal. Sebagai patokan umum, cicilan sebaiknya tidak melebihi sekitar sepertiga penghasilan bulanan.
Mitos 3. Rumah Murah Pasti Berkualitas Rendah
Harga rumah dipengaruhi lokasi, luas, material, dan fasilitas, bukan hanya mutu bangunan. Karena itu bandingkan spesifikasi, legalitas, dan rekam jejak developer, bukan sekadar angka harga.
Pelajari ciri developer perumahan terbaik dan lihat rekomendasi perumahan Solo sebagai pembanding. Tanyakan juga material utama seperti kusen aluminium black anodized.
Mitos 4. Rumah dengan SHGB Pasti Bermasalah
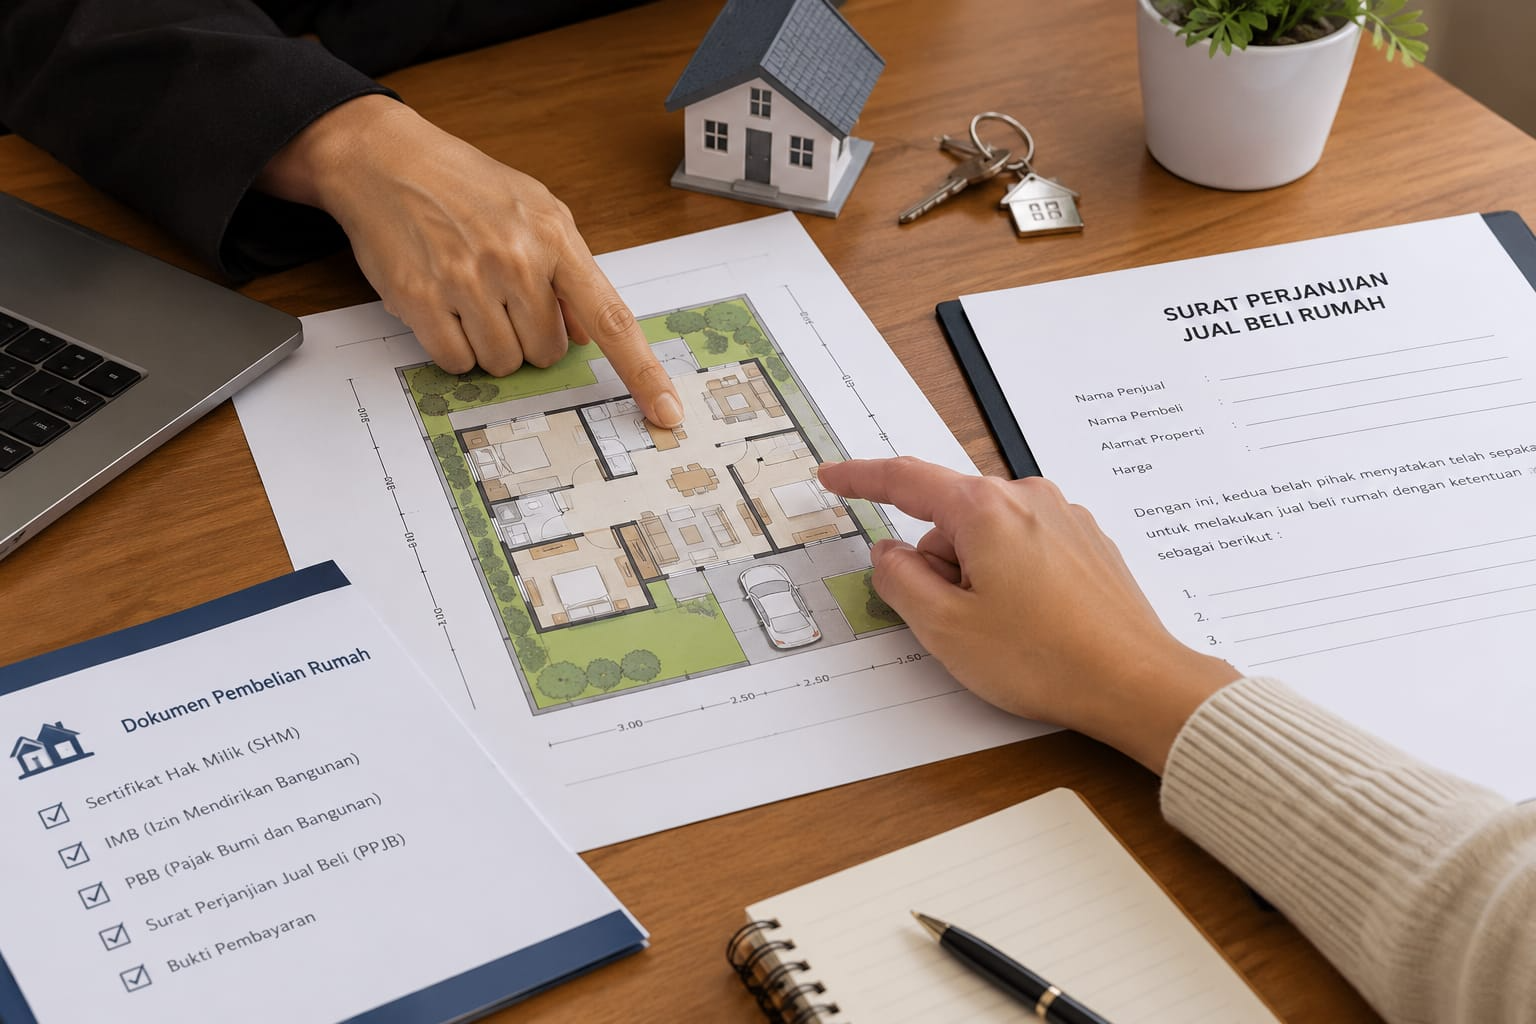
SHGB umum ditemui pada perumahan. Hak ini berjangka waktu dan dapat diperpanjang, sedangkan SHM merupakan hak milik tanpa batas waktu.
Yang terpenting adalah legalitasnya jelas. Tanyakan kepada developer dan notaris apakah SHGB dapat ditingkatkan menjadi SHM serta bagaimana prosesnya, lalu pelajari cara mengecek sertifikat perumahan Solo bebas sengketa.
Baca Juga : Penting! Ini kelebihan Membeli Rumah di Solo Yang Sudah SHM
Mitos 5. Bayar Booking Fee Berarti Rumah Sudah Milik Anda
Booking fee umumnya merupakan tanda keseriusan, dan belum berarti kepemilikan. Kepemilikan tercatat setelah Akta Jual Beli (AJB) ditandatangani dan sertifikat dibalik nama.
Sebelum membayar, pastikan ketentuan pengembalian booking fee tertulis jelas. Simpan bukti pembayaran dan pastikan transfer hanya ke rekening resmi developer. Cek juga cara mengecek legalitas developer.
Mitos 6. Biaya Beli Rumah Hanya Uang Muka dan Cicilan
Ada biaya lain yang sering terlewat. Tabel berikut merangkum beberapa di antaranya.
| Biaya |
Keterangan |
| Uang muka | Dibayar di awal sesuai ketentuan bank dan developer |
| Biaya notaris | Untuk pembuatan akta dan proses administrasi |
| BPHTB | Pajak perolehan hak atas tanah dan bangunan |
| Provisi dan administrasi | Biaya pengajuan KPR sesuai kebijakan bank |
| Asuransi | Umumnya disyaratkan oleh bank |
| Perawatan rumah | Biaya rutin setelah pindah, misalnya perbaikan kecil dan iuran lingkungan |
Besarnya berbeda tiap kasus, jadi minta rincian tertulis. Untuk perawatan, mulai dari panduan perawatan atap rumah sebelum musim hujan.
Mitos 7. Riwayat Kredit Tidak Memengaruhi KPR
Bank umumnya memeriksa riwayat kredit lewat SLIK OJK saat menilai pengajuan. Cek dan rapikan riwayat cicilan Anda sebelum mengajukan KPR.
Bila ada tunggakan atau data yang keliru, selesaikan dulu agar proses pengajuan lebih lancar.
Baca Juga : Panduan Lengkap Cara Membuat AJB Rumah di Solo
Langkah Praktis Sebelum Survei Rumah Pertama
Setelah mitos-mitos tadi jelas, lakukan langkah berikut agar survei Anda lebih terarah.
- Hitung batas cicilan yang nyaman untuk keuangan Anda
- Cek riwayat kredit sebelum mengajukan KPR
- Minta rincian biaya tertulis dari developer dan bank
- Periksa jenis sertifikat dan izin bangunan
- Bandingkan tiga perumahan sebelum memutuskan
Contoh Perumahan yang Bisa Anda Survei
Sebagai gambaran, Anda dapat melihat langsung Citra Buana Residence 2, perumahan yang kami kembangkan melalui PT Puri Alam Sentosa. Kami mengusung konsep Modern Korea di setiap unitnya.
Perumahan ini menawarkan tipe Deiji dan Jindallae dengan konsep high ceiling dan split level. Saat survei, tanyakan hal berikut kepada tim pemasaran.
- Besar uang muka dan skema pembayaran yang tersedia
- Jenis sertifikat dan proses pengalihannya
- Ketentuan booking fee dan pembatalan
- Rincian biaya di luar uang muka dan cicilan
Untuk bahan pertimbangan jangka panjang, baca juga pembahasan investasi rumah di Solo.
Mitosnya Sudah Jelas, Saatnya Lihat Rumah Impian Anda di Citra Buana Residence 2
Setelah mitosnya terjawab, saatnya membayangkan pulang ke rumah sendiri. Rasakan langsung nuansa Modern Korean di Citra Buana Residence 2, dari ruang yang lega dan terang sampai tipe Deiji dan Jindallae. Kenali pengembangnya, PT Puri Alam Sentosa, intip fasilitas dan lokasinya, ikuti Instagram @purialamsentosa, lalu tanyakan semua poin tadi lewat WhatsApp 0895-1717-0707 dan atur jadwal survei Anda.
Pertanyaan Seputar Beli Rumah Pertama
Berikut jawaban singkat untuk pertanyaan yang sering muncul saat merencanakan rumah pertama.
Berapa uang muka yang perlu disiapkan untuk rumah pertama?
Besarnya berbeda tergantung kebijakan bank dan developer. Minta simulasi tertulis dari keduanya agar Anda bisa membandingkan dan menyesuaikan dengan tabungan.
Apakah rumah pertama sebaiknya dibeli dengan KPR?
KPR memungkinkan Anda membayar bertahap, tetapi menambah bunga dan kewajiban jangka panjang. Hitung kemampuan cicilan dulu sebelum memutuskan.
Apakah SHGB aman untuk rumah pertama?
Bisa aman bila legalitasnya jelas. Periksa jangka waktu haknya, proses perpanjangan, dan kemungkinan peningkatan ke SHM, lalu konsultasikan ke notaris.
Apakah booking fee bisa dikembalikan?
Itu bergantung pada kesepakatan tertulis dengan developer. Pastikan ketentuan pengembalian dan pembatalan jelas sebelum Anda membayar.